
Elon Musk đã rót hơn 276 triệu USD vào các nhóm thuộc Đảng Cộng hòa kể từ tháng 7, đưa ông trở thành nhà tài trợ lớn nhất được ghi nhận trong cuộc bầu cử giữa nhiệm kỳ năm 2026.- Theo các khoản chi mới được công bố, Musk đã trao 158 triệu USD cho Senate Leadership Fund (Quỹ Lãnh đạo Thượng viện) và hơn 76 triệu USD cho America PAC, nâng tổng số tiền quyên góp chính trị cấp liên bang của ông trong chu kỳ này lên khoảng 366 triệu USD.- Khoản quyên góp trong giai đoạn 2025-2026 của ông đã vượt qua con số khoảng 290 triệu USD mà ông từng chi trong cuộc bầu cử năm 2024, bất chấp việc năm ngoái ông từng tuyên bố sẽ chi "ít hơn nhiều" cho các hoạt động chính trị.
<!>
Elon Musk đã chi hơn 276 triệu USD (theo các khoản quyên góp mới được công bố) cho các nhóm thuộc Đảng Cộng hòa kể từ tháng 7, trở thành nhà tài trợ lớn nhất được biết đến trong cuộc bầu cử giữa nhiệm kỳ năm 2026, thời điểm đảng này đang nỗ lực duy trì thế đa số tại Washington vào tháng 11 này.
Khoản tiền lớn nhất – 158 triệu USD – đã được chuyển cho Senate Leadership Fund, siêu ủy ban hành động chính trị (super PAC) chủ chốt chuyên hỗ trợ các ứng viên Thượng viện của Đảng Cộng hòa. Thông tin này dựa trên số liệu do đại diện của Musk cung cấp cho tờ The New York Times và được Lindsey Curnutte, người phát ngôn cho America PAC của Musk, xác nhận với CNBC vào thứ Hai. đã mở rộng nhanh chóng trong những năm gần đây, với việc Tesla, X và The Boring Company hiện đặt trụ sở chính tại bang này, đồng thời SpaceX cũng đang gia tăng các hoạt động sản xuất và phóng tên lửa tại đây.
Việc chi tiền cho chính trị này cũng đánh dấu sự thay đổi hoàn toàn so với những phát ngôn công khai của Musk vào năm ngoái.
"Về vấn đề chi tiêu cho chính trị, tôi sẽ chi ít hơn nhiều trong tương lai," Musk từng nói vào tháng 5 năm 2025.
Vào thời điểm đó, Musk đang rút lui sau khi đóng vai trò nổi bật trong chính quyền của Tổng thống Donald Trump và xảy ra bất hòa công khai với vị tổng thống này. Kể từ đó, cả hai đã hàn gắn mối quan hệ và xuất hiện cùng nhau tại một số sự kiện gần đây.
Musk cũng duy trì mối quan hệ sâu sắc với chính quyền liên bang thông qua SpaceX, một nhà thầu lớn của NASA và Lầu Năm Góc. Tháng trước, Bộ trưởng Quốc phòng Pete Hegseth cũng đã bổ nhiệm ông làm đồng giám đốc Dự án Meridian – một hội đồng thuộc Lầu Năm Góc chuyên nghiên cứu về tương lai của chiến tranh.
— Kevin Breuninger đã đóng góp vào bản tin này.
Elon Musk becomes biggest known donor of 2026 midterm election
Telegraph: Mỹ bỏ hạn chế, cho Anh thử mô hình AI của OpenAI, Anthropic trước khi phát hành
Chính phủ Mỹ đã bỏ hạn chế, để Anh thử mô hình AI mới của OpenAI, Anthropic và các công ty AI Mỹ khác trước khi phát hành, Telegraphcủa Anh đưa tin.
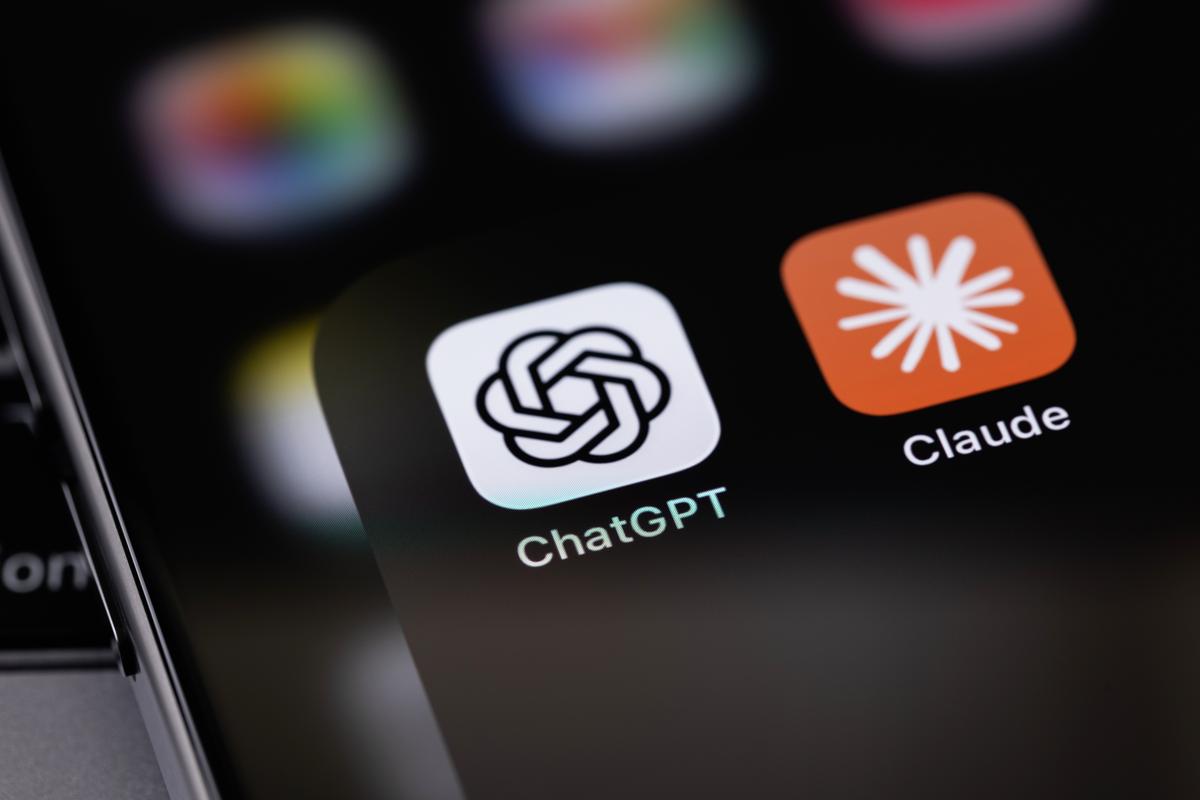
AI ChatGPT của OpenAI và Claude của Anthropic. (Ảnh: Shutterstock)
Trước đó, qua Văn phòng Giám đốc An ninh mạng Quốc gia, chính quyền Tổng thống Mỹ Donald Trump đã yêu cầu OpenAI, Anthropic và nhiều công ty khác đưa mô hình mới cho phía Mỹ thẩm định trước khi phát hành chính thức. Các công ty này cũng phải tạm ngừng cấp quyền thử nghiệm trước phát hành cho Viện An ninh AI của Anh (AISI).
Anthropic khi đó đã hạn chế quan chức Anh thử nghiệm mô hình mới nhất của hãng, Claude Mythos 5.1.
Với thay đổi mà Telegraph nêu, các công ty Mỹ nay có thể để nhà nghiên cứu Anh đánh giá năng lực và rủi ro an toàn của mô hình trước khi chính thức ra mắt. Động thái này giúp London có thêm điều kiện đánh giá rủi ro an toàn của các mô hình AI tiên tiến và củng cố phòng thủ mạng.
Chính quyền ông Trump chủ trương giảm bớt các quy định cản trở AI phát triển, nhằm thúc đẩy đổi mới công nghệ và giữ lợi thế cạnh tranh của Mỹ. Tuy nhiên, Washington cũng đang siết quản lý an toàn AI: gần đây, Chính phủ Mỹ yêu cầu các công ty liên quan báo cáo sự cố an toàn và có biện pháp khắc phục.
Anh thành lập AISI sau Hội nghị Thượng đỉnh An toàn AI toàn cầu lần thứ nhất năm 2023. Cơ quan này chuyên thử nghiệm năng lực của các mô hình AI tiên tiến và nguy cơ chúng bị lạm dụng.
Anh siết an toàn AI, tăng cường phòng thủ mạng
Chính phủ Anh đang lên kế hoạch tăng cường phòng thủ mạng. Guardian đưa tin Bộ trưởng phụ trách AI Kanishka Narayan sẽ kêu gọi các công ty phát triển mô hình AI tiên tiến củng cố biện pháp bảo vệ.
Ông Narayan cho rằng Anh không thể hoàn toàn trông cậy vào việc các công ty công nghệ tự quản lý rủi ro an toàn của mô hình AI, mà còn cần đẩy mạnh xây dựng hạ tầng AI trong nước.
Vị bộ trưởng cũng sẽ công bố các điều chỉnh đối với Dự luật An ninh mạng và Khả năng chống chịu, theo hướng siết yêu cầu doanh nghiệp báo cáo sự cố an ninh mạng. Yêu cầu này đặc biệt áp dụng với các sự cố liên quan đến hạ tầng trọng yếu quốc gia và AI.
London còn dự định sử dụng AI tiên tiến rộng rãi hơn trong phòng thủ mạng của các cơ quan chính phủ. Trung tâm An ninh mạng Quốc gia (NCSC) và các cơ quan liên quan sẽ nhận thêm nguồn lực để điều tra, đối phó với các cuộc tấn công mạng sử dụng AI.
Mới đây, lãnh đạo MI5, MI6 và Tổng cục Thông tin liên lạc Chính phủ (GCHQ) đã báo cáo nội các về những rủi ro mà AI gây ra cho an ninh quốc gia, Sunday Times cho hay. Các rủi ro này gồm khả năng thế lực thù địch dùng AI để tấn công mạng, can thiệp bầu cử hay tạo thông tin sai lệch.
Hồi tháng 9, Thủ tướng Anh Andy Burnham phát biểu tại Đại hội đồng Liên Hợp Quốc rằng Anh sẽ tận dụng nhiệm kỳ chủ tịch luân phiên G20 năm 2027 để thúc đẩy các nước xây dựng nguyên tắc và tiêu chuẩn chung về an toàn AI và các vấn đề khác.Nhà Trắng yêu cầu Anthropic khắc phục ngay vụ AI nộp 20 đơn thị thực, báo án giả
Theo Vương Quân Nghi / Epoch Times
Việc kết quả kinh doanh vượt dự báo đã trở thành chuyện thường thấy. Điều gì cần thiết để thị trường chứng khoán tiếp đà tăng?
Thứ Ba, ngày 12 tháng 10 năm 2026 Daren Fonda
- Các nhà phân tích kỳ vọng mức tăng trưởng lợi nhuận gần 30% so với cùng kỳ năm ngoái đối với chỉ số S&P 500, tăng từ mức 26,7% ghi nhận vào ngày 30 tháng 6.
- Lợi nhuận của các doanh nghiệp ngoài nhóm "Mag-7" (7 ông lớn công nghệ) cũng rất khả quan; điển hình là mức tăng trưởng 19% trong năm nay về lợi nhuận hoạt động của chỉ số S&P 400 MidCap (các công ty vốn hóa trung bình).
- Việc vượt xa dự báo lợi nhuận đã trở thành "trạng thái bình thường mới", trong khi các yếu tố khác có thể gây trở ngại cho bức tranh lợi nhuận vốn đang suôn sẻ. Liệu mức tăng trưởng lợi nhuận 30% và các dự báo lạc quan từ nhóm công nghệ có đủ để duy trì đà tăng của thị trường? Chúng ta sẽ sớm có câu trả lời.
Mùa báo cáo tài chính quý 3 chính thức khởi động vào thứ Ba với sự góp mặt của JPMorgan Chase và các ngân hàng lớn khác. Kỳ vọng đặt ra là rất cao: theo FactSet, các dự báo đồng thuận cho thấy mức tăng trưởng gần 30% so với cùng kỳ năm ngoái. Con số này đã tăng so với mức khoảng 27% được đưa ra cách đây ba tháng. Tuy nhiên, mức tăng 30% hoặc cao hơn là hoàn toàn khả thi, bởi lợi nhuận của các công ty thuộc S&P 500 đã liên tục vượt xa ước tính hàng quý với biên độ lớn kể từ giữa năm 2023. Nhóm công nghệ sẽ cần đóng vai trò chủ chốt trong việc vượt dự báo và nâng cao triển vọng kinh doanh. Hiện tại, lĩnh vực này chưa có dấu hiệu chững lại. Các nhà phân tích dự báo lợi nhuận ngành công nghệ sẽ tăng 65%, cao hơn mức ước tính 57% đưa ra ba tháng trước. Theo FactSet, việc điều chỉnh tăng dự báo lợi nhuận cho Nvidia, Micron Technology và Dell Technologies đang là động lực chính thúc đẩy kết quả này.
Một tín hiệu tích cực khác là đà tăng trưởng lợi nhuận đang lan rộng ra ngoài nhóm "Mag-7". Theo Russell Investments, 493 cổ phiếu còn lại trong chỉ số S&P 500 được dự báo sẽ đạt mức tăng trưởng 27% so với cùng kỳ năm ngoái, vượt qua mức trung bình của nhóm "Mag-7". Ông Ed Yardeni, người đứng đầu Yardeni Research, cho biết lợi nhuận hoạt động của chỉ số S&P 400 MidCap dự kiến sẽ tăng 19% trong năm 2026.
Các ngân hàng mở màn
Bài kiểm tra đầu tiên về kết quả kinh doanh sẽ đến từ các ngân hàng lớn. Các ngân hàng JPMorgan, Goldman Sachs, Citigroup và Wells Fargo sẽ công bố báo cáo tài chính vào thứ Ba; kết quả này dự kiến sẽ cho thấy tác động của việc lãi suất tăng cao đối với tăng trưởng tín dụng, bảng cân đối kế toán, hoạt động M&A (mua bán và sáp nhập) cũng như các thương vụ IPO (chào bán cổ phiếu lần đầu ra công chúng) đang chờ triển khai. JPMorgan — ngân hàng lớn nhất Hoa Kỳ — sẽ là tâm điểm chú ý, cùng với những nhận định từ CEO Jamie Dimon, người thường có khả năng tác động mạnh đến thị trường nhờ các dự báo của mình.
Nhóm cổ phiếu tài chính đang ở thế "ngàn cân treo sợi tóc"; chỉ số ngành này đang dao động quanh đường trung bình động 200 ngày — một chỉ báo kỹ thuật quan trọng — sau khi giảm 5% kể từ ngày 31 tháng 8. Các nhà phân tích nhận thấy lãi suất tăng đang bắt đầu gây áp lực lên tăng trưởng tín dụng và giá trị các loại chứng khoán thu nhập cố định nằm trong bảng cân đối kế toán. Theo Julian Emanuel, Giám đốc điều hành cấp cao tại Evercore ISI, sự suy yếu này có thể dẫn đến một đợt phục hồi mang tính "giải tỏa tâm lý", nhưng kết quả lợi nhuận và dự báo triển vọng kinh doanh có thể diễn biến theo nhiều hướng, đẩy giá cổ phiếu tăng hoặc giảm. "Sẽ có nhiều biến động khi các nhà đầu tư dõi theo sát sao từng lời bình luận của các ngân hàng lớn trong tuần này," ông nhận định trong một bản tin.
Tuy nhiên, Emanuel vẫn giữ quan điểm lạc quan về thị trường, đặc biệt là đối với lĩnh vực công nghệ. Nhiều chuyên gia chiến lược khác cũng đồng tình với quan điểm này.
Hôm thứ Hai, Goldman Sachs đã chuyển sang trạng thái "tăng tỷ trọng" (overweight) đối với cổ phiếu, với nhận định rằng "tăng trưởng vẫn là yếu tố hỗ trợ tích cực." Các chuyên gia chiến lược của ngân hàng này nhìn nhận môi trường vĩ mô đang thuận lợi với rủi ro suy thoái thấp. Họ cũng dự báo lạm phát sẽ hạ nhiệt vào năm 2027 — tất cả những yếu tố này tạo nên một bối cảnh kinh tế lý tưởng (hay còn gọi là kịch bản "Goldilocks" – không quá nóng cũng không quá lạnh), theo ghi nhận của Christian Mueller-Glissmann, Trưởng bộ phận phân bổ tài sản tại Goldman Sachs Research.
Về chiến lược phân bổ danh mục, ông khuyến nghị mô hình "tạ đòn" (barbell strategy): kết hợp giữa các cổ phiếu hưởng lợi từ AI và một số cổ phiếu chọn lọc nhạy cảm với lãi suất, có cổ tức cao và độ biến động thấp — những mã có thể hưởng lợi khi áp lực lãi suất cuối cùng cũng giảm bớt.
Bối cảnh thị trường cũng đang trở nên thuận lợi hơn nhờ mức định giá (hệ số P/E) đã giảm, theo nhận định của Lisa Shalett, Giám đốc đầu tư tại Morgan Stanley Wealth Management. Các cổ phiếu hiện đang giao dịch ở mức gấp 19 lần lợi nhuận dự phóng, giảm so với mức 21 lần vào mùa hè, bất chấp thực tế là tăng trưởng lợi nhuận đã có sự cải thiện. Mặc dù lợi suất trái phiếu tăng đã gây áp lực làm giảm hệ số định giá, bà Shalett chỉ ra rằng "đây là diễn biến điển hình của giai đoạn mở rộng giữa chu kỳ kinh tế, khi các đợt tăng lãi suất chưa thực sự gây tác động tiêu cực rõ rệt." Bà Shalett cũng tìm thấy sự an tâm ở các động lực tăng trưởng của thị trường. "Mặc dù nhiều lĩnh vực có thể sẽ chịu tác động từ việc lãi suất duy trì ở mức cao trong thời gian dài, nhưng các động lực tăng trưởng chính của đợt bùng nổ này — gồm chi tiêu vốn cho AI và tiêu dùng gắn liền với tài sản — cho đến nay vẫn tỏ ra không bị ảnh hưởng bởi lãi suất," bà nhận định trong một bản tin hôm thứ Hai.
UBS cũng dự báo triển vọng tích cực cho thị trường cổ phiếu. "Các nhà đầu tư nên duy trì vị thế để đón đầu đà tăng của thị trường; chúng tôi dự báo chỉ số S&P 500 sẽ đạt mức 8.400 điểm vào tháng 6 năm sau," bà Ulrike Hoffmann-Burchardi, Giám đốc Đầu tư (CIO) khu vực Châu Mỹ kiêm Giám đốc Toàn cầu mảng Cổ phiếu tại Bộ phận Đầu tư của UBS, cho biết trong một bản tin gần đây.
Có lẽ quan trọng hơn cả kết quả kinh doanh của các ngân hàng là lĩnh vực công nghệ — ngành chiếm 40% chỉ số S&P 500 và khoảng một phần ba trong tổng lợi nhuận ước tính 800 tỷ USD của chỉ số này trong quý hiện tại. Các nhà phân tích sẽ tìm kiếm tín hiệu cho thấy nhu cầu về chip và cơ sở hạ tầng AI vẫn duy trì đà tăng trưởng bất chấp môi trường kinh tế vĩ mô khó khăn và giá năng lượng leo thang; đồng thời, biến động giá cổ phiếu sẽ phụ thuộc nhiều vào các dự báo triển vọng cho năm 2027.
Những manh mối đầu tiên có thể xuất hiện khi Taiwan Semiconductor Manufacturing Company (TSM) công bố báo cáo vào thứ Năm. Theo dự báo đồng thuận từ FactSet, ước tính lợi nhuận quý 3 của TSM đạt 4,45 USD/cổ phiếu, tăng so với mức 3,42 USD hồi tháng Một. TSM từng đạt kết quả vượt dự báo trong 19 trên 20 quý gần nhất, bao gồm mức vượt 10,8% trong quý 2. Triển vọng của hãng về nhu cầu chip sẽ là chỉ dấu quan trọng đối với Nvidia và các nhà sản xuất chip khác.
Tuy nhiên, chỉ số Nasdaq 100 vẫn đang dao động gần mức cao kỷ lục nhờ hàng loạt công ty AI công bố báo cáo khả quan và ra mắt sản phẩm mới — qua đó xoa dịu phần nào nỗi lo ngại về việc chu kỳ tăng trưởng đã đạt đỉnh. Micron đã có một quý kinh doanh cực kỳ ấn tượng. Ở mảng tiêu dùng, việc Meta Platforms ra mắt tác nhân AI "Muse" đã châm ngòi cho cuộc đua giành thị phần thương mại điện tử tích hợp AI, đồng thời đẩy giá cổ phiếu của hãng tăng vọt.
Những vấn đề tiềm ẩn?
Cần thừa nhận rằng sự phụ thuộc của thị trường vào nhóm công nghệ đang che giấu những điểm yếu ở các lĩnh vực khác. Trong số 504 cổ phiếu thuộc S&P 500, gần 38% đã giảm từ 20% trở lên so với mức đỉnh trong 52 tuần qua. Điều này cho thấy sự thiếu đồng đều trong đà tăng của thị trường, khi nhà đầu tư chỉ tập trung vào một vài lĩnh vực "nóng" (chủ yếu là công nghệ và năng lượng) trong khi các lĩnh vực khác lại ảm đạm.
Các dự báo lợi nhuận cũng đã chuyển sang chiều hướng tiêu cực trong nhiều trường hợp. Theo FactSet, tám lĩnh vực đã ghi nhận sự điều chỉnh giảm đối với ước tính EPS (thu nhập trên mỗi cổ phiếu) kể từ ngày 30 tháng 6, dẫn đầu là nhóm vật liệu (-10,2%), hàng tiêu dùng thiết yếu (-4%) và chăm sóc sức khỏe (-3,3%).
Một điểm đáng chú ý khác là kết quả kinh doanh sẽ đóng vai trò như một phép thử đối với hệ số định giá (hệ số P/E) của thị trường. Mặc dù hệ số P/E của chỉ số S&P 500 đã giảm xuống còn khoảng 19 lần, nhưng theo Bank of America (BofA), chỉ số này vẫn bị coi là "đắt đỏ" dựa trên 17 trong số 20 thước đo định giá; ngân hàng này cũng cho biết mức định giá hiện tại hàm ý lợi nhuận hàng năm là -3% trong thập kỷ tới.
BofA nhận thấy triển vọng tích cực cho quý này, với dự báo tăng trưởng lợi nhuận đạt 32% — vượt khoảng 3% so với mức kỳ vọng chung của thị trường. Tuy nhiên, sau hai quý mà các doanh nghiệp liên tục đạt kết quả vượt xa dự báo, BofA cho rằng "việc đạt kết quả vượt kỳ vọng một cách ấn tượng đã trở thành chuyện thường thấy và có thể không còn đủ sức đẩy giá cổ phiếu lên cao hơn nữa".
Ngoài ra, có lẽ cần nhiều yếu tố hơn là chỉ triển vọng lạc quan về AI để duy trì đà tăng giá. Như BofA lưu ý, "mối tương tác giữa địa chính trị, lãi suất và lĩnh vực công nghệ có thể đang bị đánh giá thấp; chi phí vốn cao hơn và các nút thắt địa chính trị có thể gây trở ngại cho một lộ trình vốn dĩ đang diễn ra khá suôn sẻ".
Đây là điều đáng để suy ngẫm khi thị trường bắt đầu đánh giá và hấp thụ các kết quả kinh doanh quý III.
Earnings beats are now the norm. What the stock market needs to keep rallying

Không có nhận xét nào:
Đăng nhận xét